L'essentiel
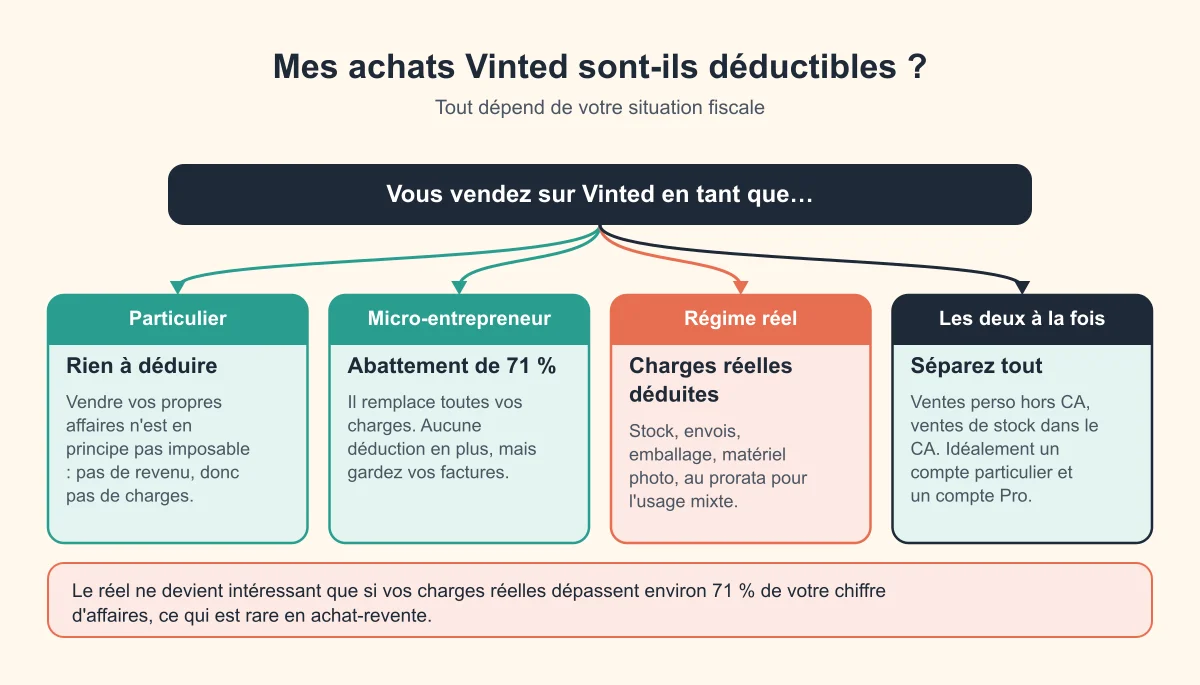
En micro-entreprise, vos achats Vinted ne se déduisent pas : l’abattement forfaitaire de 71 % (achat-revente) est censé couvrir toutes vos charges, stock compris. Ils ne deviennent déductibles qu’au régime réel, qui n’a d’intérêt que si vos charges réelles dépassent environ 71 % de votre chiffre d’affaires. Et si vous vendez simplement vos propres affaires en tant que particulier, la question ne se pose pas : ces ventes ne sont en principe pas imposables.
Ce guide s’adresse aux vendeurs établis en France. C’est une information générale : pour une décision de régime, faites-vous accompagner par un expert-comptable, et vérifiez les taux sur autoentrepreneur.urssaf.fr et impots.gouv.fr.
Particulier : rien à déduire, rien à déclarer (en principe)
Vendre vos vêtements et objets personnels d’occasion, généralement moins cher que vous ne les avez payés, ne crée pas de revenu imposable. Pas de revenu, donc pas de charges à déduire.
Ce qui trouble beaucoup de vendeurs, c’est la directive DAC7 : au-delà de 30 ventes ou 2 000 € sur l’année civile, Vinted transmet vos données de vente à l’administration fiscale. C’est une information, pas un impôt. Le détail est dans obligations fiscales Vinted.
La situation change dès que vous achetez pour revendre : c’est une activité commerciale, avec statut (souvent la micro-entreprise) et compte Vinted Pro. Où passe la frontière : Vinted Pro ou particulier.
Micro-entreprise : l’abattement de 71 % remplace vos charges
En micro-BIC « vente de marchandises », votre bénéfice imposable est calculé forfaitairement :
Bénéfice imposable = chiffre d’affaires encaissé × 29 % (abattement de 71 %)
Sur 10 000 € de ventes, vous êtes imposé sur 2 900 €, quelles que soient vos dépenses réelles. Côté cotisations sociales, vous payez un pourcentage du chiffre d’affaires (12,3 % pour la vente de marchandises), lui aussi sans déduction de charges. Avec le versement libératoire, l’impôt sur le revenu est de 1 % du CA pour la vente.
Ce que vous devez quand même faire :
- Garder toutes les factures et tickets d’achat de stock : en cas de contrôle, ils prouvent que vous achetez vraiment pour revendre.
- Tenir le livre des recettes (obligatoire) et, pour la vente de marchandises, le registre des achats.
- Suivre votre marge article par article pour savoir si le micro reste avantageux. Le calculateur de bénéfices Vinted aide pour chaque pièce.
- Ouvrir un compte bancaire dédié si votre CA dépasse 10 000 € deux années de suite (c’est obligatoire dans ce cas, et plus simple dès le début).
Régime réel : vos vraies charges sont déduites
Au régime réel simplifié, vous déclarez votre bénéfice réel : chiffre d’affaires moins toutes les charges engagées pour l’activité. Il faut alors une vraie comptabilité, et vos cotisations sont calculées sur ce bénéfice, à des taux nettement plus élevés qu’en micro.
Comment opter : l’option se fait auprès de votre service des impôts des entreprises, au plus tard à la date limite de dépôt de la déclaration de résultats (ou de revenus) de l’année précédant celle où vous voulez l’appliquer. Elle vaut un an et se reconduit tacitement. Pour revenir au micro, il faut la dénoncer dans les délais.
Ce qui est déductible au réel
| Dépense | Déductible ? | Justificatif |
|---|---|---|
| Stock acheté pour revendre (friperie, brocante, dépôt-vente, autres plateformes) | Oui | Factures, tickets, captures de commande |
| Frais d’envoi à votre charge | Oui | Reçus |
| Emballages (cartons, pochettes, papier bulle, adhésif) | Oui | Factures |
| Matériel photo (lampe, fond, trépied) | Oui (amortissement si coûteux) | Factures |
| Options payantes Vinted (Boost, Vitrine) | Oui | Reçus |
| Logiciel de comptabilité ou de facturation | Oui | Factures |
| Frais bancaires du compte pro | Oui | Relevés |
| Déplacements pour acheter ou déposer | Oui (barème kilométrique ou frais réels) | Carnet de trajets |
| Smartphone, ordinateur, box internet à usage mixte | Au prorata de l’usage pro | Factures + méthode de calcul |
| Pièce dédiée au stockage | Au prorata de la surface, selon conditions | Justificatifs du logement |
| Vos vêtements personnels, repas, soins | Non | — |
Exemple chiffré : micro ou réel ?
Cas fictif d’une revendeuse, chiffres illustratifs :
| Poste | Montant annuel |
|---|---|
| Chiffre d’affaires Vinted | 16 280 € |
| Achats de stock | 2 240 € |
| Envois à sa charge | 480 € |
| Emballages | 145 € |
| Matériel photo | 95 € |
| Comptabilité en ligne | 192 € |
| Frais bancaires | 60 € |
| Total des charges réelles | 3 212 € (≈ 20 % du CA) |
| Micro-entreprise | Régime réel | |
|---|---|---|
| Base imposable | 16 280 × 29 % = 4 721 € | 16 280 − 3 212 = 13 068 € |
| Impôt (hypothèse TMI 11 %) | 519 € | 1 437 € |
| Cotisations sociales | 12,3 % du CA = 2 002 € | Sur le bénéfice : hypothèse basse de 35 % = 4 574 € |
| Total | ≈ 2 521 € | ≈ 6 011 € |
Calcul simplifié pour comparer : l’impôt dépend de l’ensemble des revenus du foyer, et les cotisations au réel de votre situation exacte.
Ici, le micro est deux fois moins cher, car les charges réelles (20 % du CA) sont très loin de l’abattement de 71 %. C’est le cas de la grande majorité des revendeurs Vinted.
La règle des 71 % en une ligne
Charges réelles ÷ chiffre d’affaires :
- Moins de 70 % : restez en micro.
- Plus de 75 % : simulez sérieusement le réel avec un comptable.
- Entre les deux : faites simuler, les cotisations font souvent pencher la balance.
Des charges supérieures à 70 % du CA, c’est une marge très faible : avant de changer de régime, demandez-vous si vos prix de vente sont les bons (fixer le bon prix sur Vinted). Pour estimer impôt et cotisations, utilisez le simulateur d’impôts Vinted.
Vous vendez vos affaires perso ET du stock
C’est fréquent, et c’est là que naissent les erreurs. La vente de vos affaires personnelles n’entre pas dans votre chiffre d’affaires ; la vente du stock acheté pour revendre, si. Le plus propre : un compte particulier pour vos affaires, un compte Pro pour l’activité (Vinted autorise un compte de chaque par personne). À défaut, notez pour chaque vente s’il s’agit d’un article perso ou de stock, avec son prix d’achat.
Pour les factures de vos ventes Pro, voir exemple de facture Vinted Pro.
Les erreurs fréquentes
- Croire qu’on « déduit » ses achats en micro : non, l’abattement couvre tout.
- Jeter les tickets de friperie ou de brocante : sans preuve d’achat, difficile de justifier votre stock.
- Mélanger comptes perso et pro : vous ne savez plus ce qui relève de l’activité.
- Passer au réel pour « déduire plus » sans calculer les cotisations : c’est souvent plus cher au total.
- Oublier de dénoncer l’option pour le réel quand on veut revenir au micro : elle se reconduit seule.
Questions fréquentes
Mes achats Vinted sont-ils déductibles en micro-entreprise ?
Non. En micro-BIC, l’abattement forfaitaire de 71 % remplace toutes les charges, achats de stock compris. Gardez quand même vos factures comme justificatifs.
Quand le régime réel devient-il intéressant ?
Quand vos charges réelles dépassent environ 71 % de votre chiffre d’affaires. C’est rare en achat-revente classique ; faites toujours simuler les cotisations avant d’opter.
Le Boost Vinted est-il déductible ?
Au régime réel, oui, comme toute dépense engagée pour l’activité. En micro, il est couvert par l’abattement.
Plus de 20 ventes mais moins de 3 000 € : suis-je déclaré ?
Ce sont les anciens seuils. Depuis la directive DAC7, Vinted transmet les données des vendeurs qui atteignent 30 ventes ou 2 000 € dans l’année civile. Cette transmission n’est pas un impôt.
Combien de temps garder ses factures d’achat ?
Au moins 6 ans au titre du contrôle fiscal, et 10 ans pour les pièces comptables d’une activité commerciale.
Un particulier peut-il déduire ses frais d’envoi ?
Il n’a rien à déduire : la vente de ses affaires personnelles n’est en principe pas imposable. Et sur Vinted, c’est l’acheteur qui paie le port.